
 валутни курсове
 5125 | 2 ноем. 2026 | 09:38

Сметната палата внесе в Народното събрание одитните доклади за одитите, възложени от парламента, като спази срока, определен от народните представители (до 30 октомври 2026 г.):
- Одит на социалните плащания от бюджета на Министерството на труда и социалната политика и бюджета на държавното обществено осигуряване в НОИ за периода от 01.01.2020 г. до 30 юни 2026 г.
- Одит в Министерството на финансите на публичните финанси за периода от 01.01. 2020 г. до 31.05.2026 г.
- Одит за съответствие при финансовото управление на имуществото, поетите ангажименти, извършените дейности и отчетените разходи на Агенция „Пътна инфраструктура“ за периода от 01.01.2020 г. до 31.05.2026 г.
С провежданата социална политика през периода 2020 г. - юни 2026 г. се подобрява защитата на уязвимите групи, но се създава фискален риск, който рефлектира върху целия държавен бюджет и Консолидираната фискална програма.
Цената на провежданата социална политика за периода е създаването на структурно небалансирана, фискално натоварваща и негъвкава осигурително- социална система, която губи финансовата си автономност и се превръща в мащабна държавна социална програма. Това налага бързи и адекватни управленски решения за стабилизиране на системата, за да се гарантира дългосрочната устойчивост на публичните финанси.
Възможност да се усъвършенства процесът по разработване на държавната социална политика е да се извършват по-задълбочени предварителни оценки на въздействието и системно анализиране на кумулативния финансов ефект. Това е заключението от одита „Социални плащания от бюджета на Министерството на труда и социалната политика и бюджета на държавното обществено осигуряване в Националния осигурителен институт”, за периода от 1 януари 2020 г. до 30 юни 2026 г. Той е възложен от Народното събрание и изпратен в определения срок - 30 октомври 2026 г.
Одиторите стигат до извода, че социалните мерки водят до значително нарастване на социалните плащания, изпреварващо темповете на икономически растеж (БВП) и приходите в държавата.
След извършения одит са направени следните констатации, изводи и оценки:
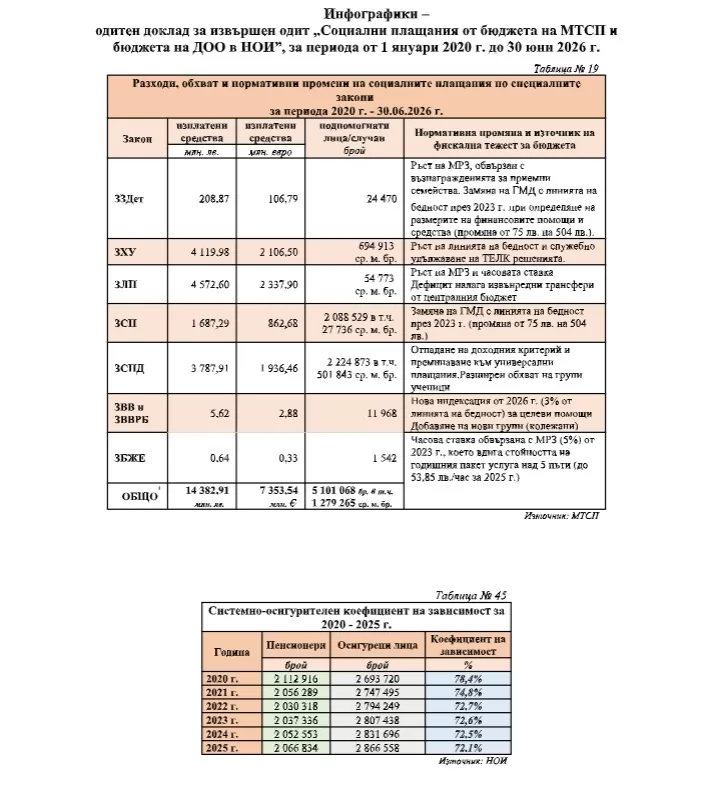
I. Ефект от нормативните промени върху социалните плащания от бюджета на Министерство на труда и социалната политика Анализирани са разходите за социални плащания от бюджета на Министерството на труда и социалната политика, извършвани по осем специални закона - Закона за закрила на детето, Закона за хората с увреждания, Закона за личната помощ, Закона за семейни помощи за деца, Закона за социалното подпомагане, Закон за българския жестов език, Закона за ветераните от войните на Република България и Закона за военноинвалидите и военнопострадалите.
За 6,5-годишния период на одита са изплатени 7,4 млрд. евро за над 5 млн. случаи/лица, като са подпомогнати средномесечно около 765 хиляди случаи/лица. Законът за хората с увреждания и Законът за личната помощ концентрират най-голям финансов ресурс - общо около 4,4 милиарда евро.
Налице е нарастване на разходите за социални плащания и сериозно разминаване между темпа им и базовите приходи на държавата. Този дисбаланс не е следствие от временна икономическа криза, а е нормативно заложен с въведените динамични макропоказатели. Някои от тях оказват най-голямо влияние върху бюджета на МТСП: 1. Нормативна промяна, обвързваща социални плащания с „линията на бедност“ Нормативната промяна с най-силен кумулативен фискален ефект върху разходите е реформата за определяне размера на социалните помощи от месец юни 2023 г. Направена е замяна в неговата основа - от гарантиран минимален доход към „линия на бедност“, определяна ежегодно с постановление на МС. Така базата за изчисление на помощите нараства от 75 лв. на 504 лв. през 2023 г. (572 на сто) и достига до 764 лв. или над 390 евро през 2026 г., което автоматично разширява обхвата на правоимащите лица и катализира експлозивен ръст на разходите.
Тази нормативна промяна за определяне на месечните помощи по Закона за социално подпомагане води до общ ръст на изплатените помощи от 110 на сто, достигайки 145 млн. лв. през 2025 г.
2. Нормативна промяна, обвързваща социални плащания с минималната работна заплата
Нормативното обвързване на възнагражденията на социалните и личните асистенти с размера на минималната работна заплата за страната превръща тези социални плащания в динамично растящ разход. За периода 2020 - 2026 г. минималната работна заплата се увеличава двойно, което води до ръст на разходите за възнаграждението на асистентите от 202 млн. лв. през 2020 г. до 1,3 млрд. лв. през 2025 г., както и генериране на постоянен недостиг за изплащане на тези средства, налагащ извънредни трансфери от централния бюджет.
3. Отпадането на доходния критерий за еднократната помощ за ученици в 1-ви и 8-ми клас и включването на всички ученици до 4-ти клас през 2023 г. поставя бюджета в зависимост от броя записани ученици и лишава държавата от възможност за фискално регулиране на тези плащания чрез доходите на семействата. Разходите за помощи за ученици нарастват почти 9 пъти (от 9,47 млн. лв. през 2020 г. до 73,31 млн. лв. през 2025 г.
II. Ефект от нормативните промени върху социалносигурителни плащания от бюджета на ДОО в НОИ
Нормативните промени, оказващи влияние върху бюджета на ДОО в НОИ, са промените в максималния и минималния осигурителен доход, промени в пенсионната формула и начина на определяне на обезщетенията. Тези нормативни промени оказват двупосочен ефект: от една страна, значително подобряват социалната защита и жизнения стандарт на населението, но от друга - влошават финансовата автономност на ДОО (възможността да разчита на собствени приходи) и създават сериозен фискален натиск върху държавния бюджет. Така бюджетът на ДОО преминава в режим на нарастващ хроничен дефицит, изискващ над 45 на сто от плащанията да се покриват от данъчните приходи в централния бюджет.
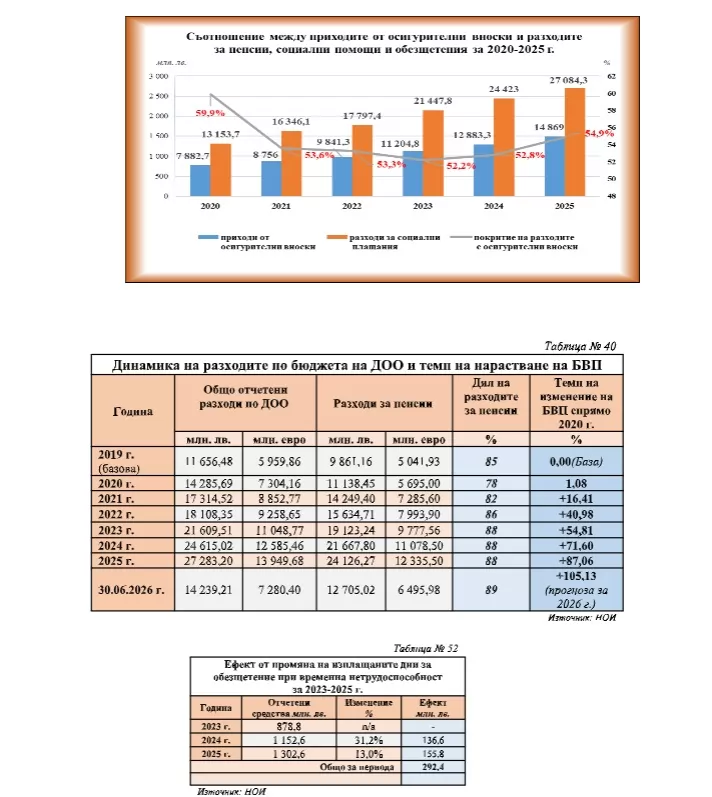
Приходи в бюджета на ДОО Основните приходоизточници на осигурителната система в България са задължителните осигурителните вноски (плащани от работодатели, работници и самоосигуряващи лица). Приходите от осигурителни вноски почти са се удвоили - от 7,88 млрд. лв. през 2020 г. на 14,87 млрд. лв. през 2025 г., което се дължи на покачване на минималния осигурителен доход, минималната работна заплата и инфлацията, а не на икономически растеж.
Увеличението на минималния осигурителен доход нараства с въведения автоматичен механизъм (50 на сто от средната брутна работна заплата за 12 месеца) за определяне на минималната работна заплата от 2023 г. Увеличението за осигуряващите и самоосигуряващи се лица е около 77%. Увеличението на минималния осигурителен доход оказва ефект върху разходната част на бюджета на ДОО, тъй като е база за изчисляване на обезщетенията за безработица, болнични и майчинство. Максималният осигурителен доход нараства два пъти по-бавно от минималния, въпреки че е трикратно увеличен до 4 130 лв. през 2025 г. Той нараства с 37,7 на сто и изостава от натрупаната инфлация от 41,3 на сто и от пазарния темп на средната работна заплата. Това ограничава фискалния потенциал от високите доходи. За периода 2020-2025 г. броят на осигурените лица нараства с едва 6,4 на сто.
Разходи в бюджета на ДОО Консолидираните разходи на ДОО нарастват близо два пъти - от 14,28 млрд. лв. през 2020 г. до 27,28 млрд. лв. през 2025 г., или ръст от 91 на сто. За 2026 г. се прогнозира да достигнат близо 30 млрд. лв. Поради изпреварващия ръст на разходите спрямо приходите, покритието на разходите с осигурителни вноски намалява от 59,9 на сто през 2020 г. на 54,9 на сто, поставяйки ДОО в зависимост от централния бюджет с над 12 млрд. лв. за 2025 г. (над 45 на сто).
Разходи за пенсии и за обезщетения Нормативните промени в пенсионната формула и начинът на определяне на обезщетенията са причина разходите за тези социални плащания да изпреварват приходите с над 17 процентни пункта. Така недостигът на тези средства по бюджета на ДОО нараства около два пъти за одитирания период:
Разходите за пенсии се увеличават със значително по-бързи темпове от осигурителните приходи, което налага ежегодно балансиране на бюджета на ДОО чрез нарастващи трансфери от държавния бюджет.
Разходите за пенсии доминират в бюджета на ДОО, като делът им в общите разходи нараства от 78 на сто през 2020 г. до 89 на сто към 30.06.2026 г., което се дължи на: - увеличаване на тежестта на година стаж на 1,35 от декември 2021 г. води до служебно преизчисляване на всички пенсии с разходен ефект от 449,1 млн. лв. за 2022 г. - интегрирането на COVID-19 добавките в пенсиите през юли 2022 г., при което временните социални помощи от 60 лв. се сливат в основната пожизнена база на пенсиите. Този ефект става постоянен, тъй като последващите индексации по „швейцарското правило“ вече се изчисляват върху по-висока база от 10 на сто вместо 6,1 на сто; - мащабното преизчисляване на старите пенсии през октомври 2022 г. (Мярка 3 за преизчисляването на старите пенсии от 1 октомври 2022 г.), което засяга 928 000 лица и генерира постоянен допълнителен разход от над 1 млрд. лв. за всяка следваща година; - административното нарастване на минималната пенсия с близо 188 на сто за периода води до прилагането на модифицирано правило за годишно осъвременяване на пенсиите за трудова дейност. Този процес изпреварва значително кумулативното нарастване на средния размер пенсии от 155 на сто на сто. Така 45,3 на сто от пенсионерите в България получават минимална пенсия, което обезсмисля реалния им осигурителен принос и демотивира хората да се осигуряват върху реални доходи.
Промяната от месец януари 2024 г. в изплащането на болничните, при която работодателят плаща първите 2 дни вместо 3, прехвърля тежестта на третия ден като разход към ДОО. Това увеличава разходите за временна неработоспособност с над 31 на сто за една година, а за 2025 г. – с още 13 на сто спрямо предходната.
Публичните финанси 2020-2025: Разходите за заплати скочили над 2
пъти, увеличават дефицита и дълга
Разходите за заплати за периода 2020-2025 г. са скочили над 2 пъти, като ръстът им изпреварва увеличението на приходите от данъци и икономическия растеж, води до по- голям дефицит и емитиране на нов дълг.
Това констатира одитът на Сметната палата за въздействието на промените в нормативните актове върху държавния бюджет и показателите на Консолидираната фискална програма (КФП) за периода 01.01.2020 - 31.05.2026 г. Той е възложен от Народното събрание и изпратен в определения срок – 30 октомври 2026 г. Одитираният обект е Министерството на финансите (МФ), като анализираните данни са до 30.06.2026 г.
При одита се установява, че промените в нормативните атове не осигуряват устойчивост на събраните приходи за сметка на постоянното нарастване на разходите за персонал, които заемат основен дял в общия размер на разходите по КФП. Това нарушава баланса на публичните финанси, свива ресурса за инвестиции и налага системно емитиране на дълг, който се трансформира от инструмент за инвестиции в механизъм за покриване на текущи нужди.
1. Приходи
Данъци и осигуровки
Данъчните постъпления и осигурителните вноски формират над 80% от общите приходи в държавния бюджет и представляват най-устойчивия източник на приходи с номинален ръст от 88,8% за периода.
В динамиката на приходите се наблюдават два подпериода:
2021–2022 г.: В условията на инфлация БВП нараства номинално по-бързо от данъчните приходи поради антикризисните мерки (намалени ставки на ДДС, данъчни облекчения и освобождаване от акциз на електроенергия, газ и нефтен газ).
2023–2025 г.: Под влияние на инфлацията и административни мерки (повишаване на осигурителните прагове, минималната заплата и нормативни индексации) растежът на приходите изпреварва икономическия растеж, но не може да изпревари ръста на разходите за персонал.
Неданъчни приходи
Неданъчните приходи нарастват с над 6 млрд. лева (105,5%) - от 5,8 млрд. лв. през 2020 г. до 11,9 млрд. през 2025 г. Но техният дял спрямо БВП остава почти без промяна – от 4,8% през 2020 г. на 5,2% през 2025 г. Основната им характеристика е липсата на трайна тенденция поради зависимостта им от еднократните извънредни постъпления. Върху тях оказва въздействие дивидентната политика, ежегодно определяна от Министерския съвет по отношение на държавните предприятия и търговските дружества с държавно участие. Предвидим и устойчив ръст обаче показват единствено таксите - държавни, общински, съдебни и най вече пътни, които зависят от икономическата активност.
2. Разходи
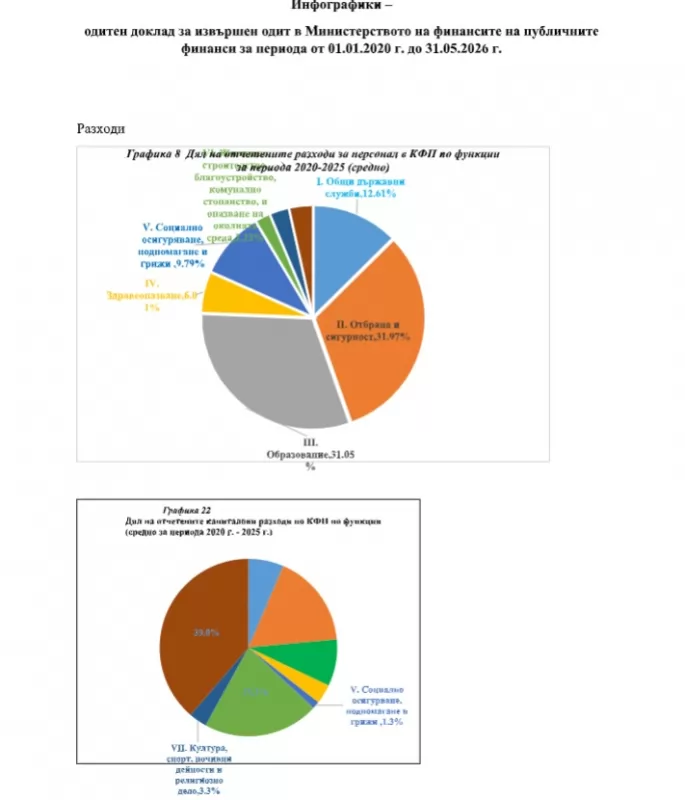
За персонал Отчетените разходи за възнаграждения през 2025 г. нарастват със 114 на сто спрямо 2020г. – от 11,3 млрд. лв. до 24,3 млрд. лв. Този ръст изпреварва с 25,3 процентни пункта увеличението на данъчните приходи, което е с близо 89 на сто. В резултат делът на разходите за персонал спрямо БВП достига 10,73% през 2025 г. при 9,40% в началото на одитирания период. През 2024 и през 2025 г. нарастването им е и над ръста на инфлацията – съответно 14,50 на сто и 16,22 на сто, при инфлация от 2,6 на сто и 3,5 на сто. Тези разходи се интегрират трайно в бюджета.
Концентрация: Над 90,7% от прираста на разходите за заплати е концентриран в 11 ведомства, а над 60% от увеличението е в сектор „Отбрана и сигурност“ (МВР и МО).
Магистратски възнаграждения: Те са обвързани по закон с най-високите заплати в държавата, осигурявайки ръст от 79,66% (увеличение с 551,6 млн. лв.).
Численост на персонала: При спад на населението със 7,13%, щатните бройки на 1000 жители нарастват от 24,70 на 28,32.
Заетите длъжности при първостепенните разпоредители се увеличават с 11 835 (+10%) до 129 819, а в общините – с 25 466 (+12,3%) до 232 367.
Незаети щатове: Делът на незаетите бройки е между 5,25% и 7,66%, като те се използват за акумулиране на икономии за последващо увеличение на индивидуални заплати и бонуси.
Капиталови разходи
Капиталовите разходи по КФП бележат номинален ръст от почти 130% – от 5 млрд. лв. през 2020 г. на 11,5 млрд. лв. през 2025 г. Но средният процент на изпълнение спрямо плана е едва 78,1%.
Структурен дял: Капиталовите инвестиции формират между 7% и 12,9% от разходите по КФП (без вноската за ЕС), докато между 87% и 93% от ресурсите отиват за текущи разходи.
Общински инвестиции: Капиталовите разходи на общините нарастват близо 3 пъти - от 824 млн. лв. на 2,3 млрд. лв. Но инвестиционната програма за общински проекти за 2024 и 2025 г. не е била финансово осигурена, което води до неразплатени задължения.
3. Дефицит Бюджетният дефицит по КФП се увеличава близо два пъти (с 93,3% или 3,3 млрд. лв.) – от 3,5 млрд. лв. през 2020 г. до 6,8 млрд. лв. в края на 2025 г. През 2020–2021 г. той е провокиран от икономическия спад и плащанията по мерките срещу COVID-19.
През 2022 г. намалява с 65,1% до 1,3 млрд. лв. поради инфлационен ръст на приходите (23,5%), изпреварил този на разходите (17,5%). През 2023 се покачва над 4 пъти до 5,6 млрд. лв., за да стигне до 6,8 млрд. лева през 2025 г. 4. Държавен дълг и разходи за обслужване
За покриване на дефицитите държавата преминава към ускорено поемане на нов дълг, като той нараства над два пъти – от 14,06 млрд. евро през 2020 г. до 31,43 млрд. евро през 2025 г., а за 2026 г. се очаква да достигне 37,7 млрд. евро. Съотношение спрямо БВП: от 22,5% през 2022 г. на 29,9% през 2025 г. и се очаква да достигне 31,3% през 2026 г.
Разходи за обслужване:
Общите разходи по обслужването нарастват над 2,5 пъти – от 1 млрд. евро през 2020 г. до над 2,53 млрд. евро през 2025 г. Рефинансиращ риск: През следващите 10 години подлежат на рефинансиране над 12 млрд. евро стари емисии. Замяната на тези нисколихвени облигации (1–2%) с нови при по-високи лихви оскъпява обслужването.
Заключение
За да се гарантира дългосрочната фискална устойчивост на страната, Сметната палата подчертава необходимостта от навременна фискална консолидация - стратегическо намаляване на държавните разходи и/или увеличаване на данъчните приходи, съчетана с мерки за стимулиране на икономиката. Към министъра на финансите е отправена една препоръка.
За периода януари 2020 - юни 2026: При бюджет от 11 млрд. лева, АПИ
сключила договори за 18 млрд. лева
Сключване на договори за обществени поръчки, за които няма осигурен финансов ресурс. Извършване на плащания едва когато има висок риск от натрупване на голям размер лихви за забава и/или влезли в сила съдебни решения. Драстично ниски прогнозни стойности при обществени поръчки, за които впоследствие се сключват анекси на стойност, която е няколко пъти по-висока. Недостатъчен и неефективен контрол, пропуски в документирането. Констатациите са от доклада на Сметната палата след одит за съответствие при финансовото управление на имуществото, поетите ангажименти, извършените дейности и отчетените разходи на Агенция „Пътна инфраструктура“ (АПИ) за периода от 01.01.2020 г. до 31.05.2026 г. Той е възложен от Народното събрание и изпратен в определения срок - 30 октомври 2026 г. Докладът на Сметната палата разкрива сериозни пропуски в стратегическото планиране на АПИ, както и липса на дългосрочна визия за развитие. Установено е значително натрупване на сертификати, чиято стойност надхвърля многократно наличния финансов ресурс за извършени и удостоверени дейности, по които процедурите за окончателно одобряване и фактуриране не са приключили. Това е довело до забавяне на разплащанията и до несвоевременно признаване на съответните разходи и задължения в счетоводната отчетност на АПИ. Вътрешните правила, документооборотът и контролът върху обществените поръчки и договорите за ремонт и поддръжка на пътища са непълни, несвоевременно актуализирани и неефективни. Липсват обективни критерии в какъв ред да се извършват плащанията , което създава риск от субективизъм и забавяне на важни национални инфраструктурни приоритети. АПИ е второстепенен разпоредител с бюджет към министъра на регионалното развитие и благоустройството и преобладаващата част от бюджета на МРРБ за периода е относима към дейността на Агенцията.
Основни констатации: 1. Поемане на финансови договорни ангажименти при ограничен финансов ресурс За разглеждания в анализа период АПИ е сключила договори на обща стойност над 18,2 млрд. лева. В същото време разходната база на Агенцията за одитирания период е 11,4 млрд. лева. Така поетите ангажименти надвишават наличното финансиране с 6,8 млрд. лева, или с близо 60 на сто, което обвързва бюджетен ресурс за общо 11 години и 2 месеца – приблизително 4 години и два месеца извън одитирания период. Размерът на поетите договорни ангажименти е значително по-висок от разходния ресурс за разглеждания период, което създава необходимост от осигуряване на необходимото финансиране през следващи бюджетни години и поражда риск за своевременното изпълнение и разплащане на договорите. Има дейности, които не могат да се отлагат, като например поддръжката на пътищата с цел осигуряване на безопасно движение по републиканската пътна мрежа. Поради системния недостиг на средства на АПИ са отпуснати 1,6 млрд. лева допълнителни разходи по бюджета на МРРБ с Постановления на Министерския съвет по бюджетна програма „Рехабилитация и изграждане на пътната инфраструктура“. От тях 1,2 млрд. лева са за текущи ремонти и поддържане на пътната инфраструктура. 2. Значително надвишаване на прогнозните стойности Сметната палата е установила системно надвишаване на прогнозната стойност на проектите. От общо 213 договора на поддържане на републиканската пътна мрежа, при 139 са сключени допълнителни споразумения за увеличаване на обща стойност от 5,6 млрд. лева, което е със 78% над първоначалната прогнозна стойност. По 64 договора за ново строителство с обща прогнозна стойност 4,8 млрд. лева са утвърдени допълнителни споразумения за 1, 9 млрд. лв. Посочени са 74 договора за основен ремонт на обща прогнозна стойност близо 747,4 млн. лева, за които са утвърдени допълнителни споразумения за възложени допълнителни дейности в размер на 42, 7 млн. лева. Примери За договор, сключен с първоначална прогнозна стойност от 18,7 млн. лева, са подписани допълнителни споразумения за 293 млн. лева, както и спогодби за индексация и уреждане на вземания за близо 84 млн. лева. Така общата стойност излиза близо 396 млн. лева, което е над 21 пъти увеличение спрямо първоначално прогнозираната стойност. При съвместната проверка на МФ и МРРБ по случая е изразено становище, че 315 млн. лева от разходите (98,6%) са за дейности по основен ремонт, реконструкция и/или ново строителство, които са изцяло извън договорения предмет за текущо и зимно поддържане. Заради забавени плащания изпълнителят прехвърля вземания на трети лица (цесия за 16,65 млн. лв.) и води търговски дела срещу АПИ, по които Агенцията впоследствие поема задължения за допълнителни лихви за забава и разноски за над 6,9 млн. лв.
Други показателни случаи: при договор с първоначална прогнозна стойност 28 млн. лв., поетите ангажименти и фактурирани дейности достигат 424 млн. лева (над 15 пъти над прогнозата); по договор за 17,6 млн. лева са извършени и разплатени дейности за близо 130 млн. лв. (над 7 пъти над прогнозата). 3. Нарушения при индексацията Във връзка с прилагането на механизма за индексация на цените заради инфлация (по министерско постановление от 2022 г.) АПИ е сключила 56 спогодби на обща стойност от близо 1,1 млрд. лева. Към 30.06.2026 г. от тях са изплатени малко над 761 млн. лв. Сметната палата констатира системни законови нарушения при подписването и изпълнението на тези спогодби: Поемане на задължения без финансов ресурс: Спогодбите са подписвани с уговорен 24-месечен срок за плащане и клауза за „бъдещо преструктуриране на бюджета“, без да има налични или предвидени средства по бюджета на АПИ. Това е нарушение на Закона за обществените поръчки (ЗОП) и прави измененията на цените правно неоснователни. . Индексация по прекратени договори: МРРБ изрично е дало указание през 2023 г., че индексация по договори с прекратено действие е недопустима. Въпреки това АПИ е сключвала извънсъдебни спогодби за прекратени договори, прилагайки Методиката по аналогия. Липса на вътрешни правила: Към момента на одитната проверка АПИ не е имала одобрени и действащи вътрешни правила за прилагане на Методиката, свързана с индексацията - старите правила от 2022 г. са отменени през март 2024 г. и нови не са приети. Отклонения от закона: При проверка на договори одиторите откриват несъответствия със ЗОП , като в един от случаите са незаконосъобразно договорени и изплатени близо 1 милион лева повече от законно допустимото.
4. Забавено отчитане на извършената работа АПИ се ръководи от управителен съвет (УС), който се състои от председател и двама членове и осъществява дейността си чрез централна администрация и специализирани звена – 27 областни пътни управления (ОПУ), Национално тол управление и Института по пътища и мостове. След сключване на договор между АПИ и изпълнителя, процесът от извършването на дейностите до тяхното окончателно плащане преминава през следните стъпки: • Изпълнителят изготвя сертификат за изпълнените дейности и го внася в съответното ОПУ.
• ОПУ проверява изпълнението, директорът на ОПУ го подписва и препраща с придружително писмо към Централната администрация на АПИ.
• След проверка на сертификата, директорът на ресорната дирекция внася доклад, а УС на АПИ приема протоколно решение за одобряване и възлага подписването му на председателя или член на УС.
.• Следващата стъпка е сертификатът да се изпрати на изпълнителя за издаване на данъчна фактура, като датата на одобряване съвпада с датата на данъчното събитие, според възприетата практика в АПИ по приемане на възложените дейности. • На издадената фактура се извършва проверка за пълнота и за публични задължения, след това се изготвя предложение за разплащане, което се проверява от финансов контрольор. • След протоколно решение на УС и изготвяне на платежно нареждане, сумата е дължима на изпълнителя в 30-дневен срок от издаване на фактурата, съгласно сключените договори. Какво установява одитът на Сметната палата? Забавено одобряване на сертификати: Липсата на регламентиран максимален срок, в който УС на АПИ трябва да се произнесе по сертификатите, води до забавяне с години на плащания за извършени дейности.
Към средата на 2026 г. одиторите са открили неодобрени сертификати от 2022 г., 2024 г. и 2025 г. Част от сертификатите са представени от изпълнителите, проверени и подписани от съответното ОПУ, но не са достигнали до окончателно разглеждане и одобряване от УС. Риск от субективно приоритизиране: При избора кой сертификат кога да бъде разплатен също няма правила. Одобряването им обикновено е обвързано с наличието на финансов ресурс, а липсата на ясни обективни критерии създава риск от субективно приоритизиране на определени изпълнители, натрупване на лихви за забава и съдебни дела. Сметната палата е установила и практиката УС да одобрява наведнъж голям брой сертификати с един-единствен доклад от ресорната дирекция, без да бъде представен доказателствен материал за извършената работа (протоколи, замервания, лабораторни изпитвания). Риск от повторно възлагане и разплащане на едни и същи дейности: Поради продължителните забавяния при одобряването на сертификатите от УС на АПИ и липсата на правила за контрол, съществува риск на изпълнителя повторно да се възлагат с допълнителни задания дейности, които вече са извършени и са в гаранционен срок. Отклонение от принципа на текущото начисляване, съгласно Закона за счетоводство: Прилаганата практика в АПИ разходите и задълженията за извършени дейности да се признават счетоводно едва след издаване на данъчна фактура е довела до отлагане на признаването им за следващи отчетни периоди.
Окончателното одобряване на сертификатите от УС на Агенцията е било обвързано с осигуряването на финансов ресурс. Министерството на финансите определя този начин на отчитане като „сериозно отклонение от принципа на текущото начисляване“ (чл. 26, ал. 1, т. 4 от Закона за счетоводството). Тъй като дейностите са били фактически изпълнени и приети, отчитането е следвало да стане в периода, за който се отнасят, а не да се прехвърля към следващи бюджетни години. Корекции в отчета на МРРБ: В резултат на извършените одитни процедури от Сметната палата и издадените изрични писмени методически указания от Министерството на финансите, при одита на Годишния финансов отчет (ГФО) на МРРБ за 2025 г. са направени счетоводни корекции за 1,5 млрд. лв., включващи 1 017 неодобрени сертификата за текущ ремонт и поддържане за близо 1,2 млрд. лв., неосчетоводени индексации за 312,5 млн. лв. и лихви за близо 6, 2 млн. лв. Към 31.12.2025 г. процедурата по одобряване от УС на АПИ за тези 1 017 сертификата не е била приключила. Тъй като одобряването е било задържано, изпълнителите не са издали фактури и до разплащане не се е стигнало. С корекциите не се пораждат нови задължения, а се осигурява счетоводното признаване на вече възникнали разходи и задължения, включително за дейности от предходни отчетни периоди. Според анализа на Сметната палата своевременното отчитане би довело до превишаване на законовото ограничение за новите задължения за разходи през 2020 г., 2021 г., 2024 г. и 2025 г. 4. Слабости в контролната система и вътрешните правила Сметната палата е установила значителни слабости в контрола на дейностите в АПИ, остарели или непълни правила, както и липсата на такива. В Областните поделения, където се извършват основните дейности, организацията на работа и контролът не са писмено регламентирани, което е в несъответствие с вътрешните правила на АПИ. Липсват утвърдени единни процедури и за извършването на проверки на място.
- Липса на централизирано проследяване: В АПИ няма въведена единна система за отчет и контрол на сертификатите (чрез централизиран регистър или регистрационни номера), която да гарантира проследимост - от представянето им в ОПУ до плащането в Централната администрация. Документацията по договорите се съхранява разпокъсано между 27-е ОПУ и различни дирекции в Централната администрация. Няма практика да се съставя единно досие на договора. В Централната администрация не се съхранява информация колко пъти, кога и за какви корекции даден сертификат е бил връщан на изпълнителя.
Недостатъци в документалната обоснованост: Одитът установява случаи на прилагане на незаверени копия на документи, таблици в Excel без дати, имена и подписи на издателя, липса на кантарни бележки (напр. за извозване на земни и скални маси или за асфалтови смеси), което не позволява да се потвърди автентичността и реалното извършване на отчитаните количества, както и да се установи кога точно, от кого и с каква продължителност е извършван контрол. Липсват документи, удостоверяващи качеството на вложените материали, както и дали вложените материали съответстват на тези, за които са представени документи за произход и качество.
- Формален контрол: Одитът установява, че контролът в Централната администрация се документира чрез Контролен лист, чийто образец не е утвърден от председателя на АПИ, попълва се само в ЦА и се фокусира върху наличието на документи, а не върху съдържанието им по същество. След извършения одит Сметната палата даде 10 препоръки и 5 подпрепоръки на Управителния съвет на АПИ.





 Мобилна верси
 RSS

